Filia WealthJulien Pellegrain · Vancouver English

S’installer au Canada

Vous vous installez au Canada, votre épargne est restée en Europe

Quand je suis arrivé à Vancouver en 2022, j’avais des comptes, des placements et de l’immobilier dans plusieurs pays, et j’ai de nouveau eu le sentiment que personne ne connaissait vraiment les règles des deux pays à la fois, à moins d’y mettre le prix. Cette page s’adresse aux familles arrivées d’Europe ces dernières années, ou sur le point de partir, qui veulent mettre de l’ordre des deux côtés de l’Atlantique.

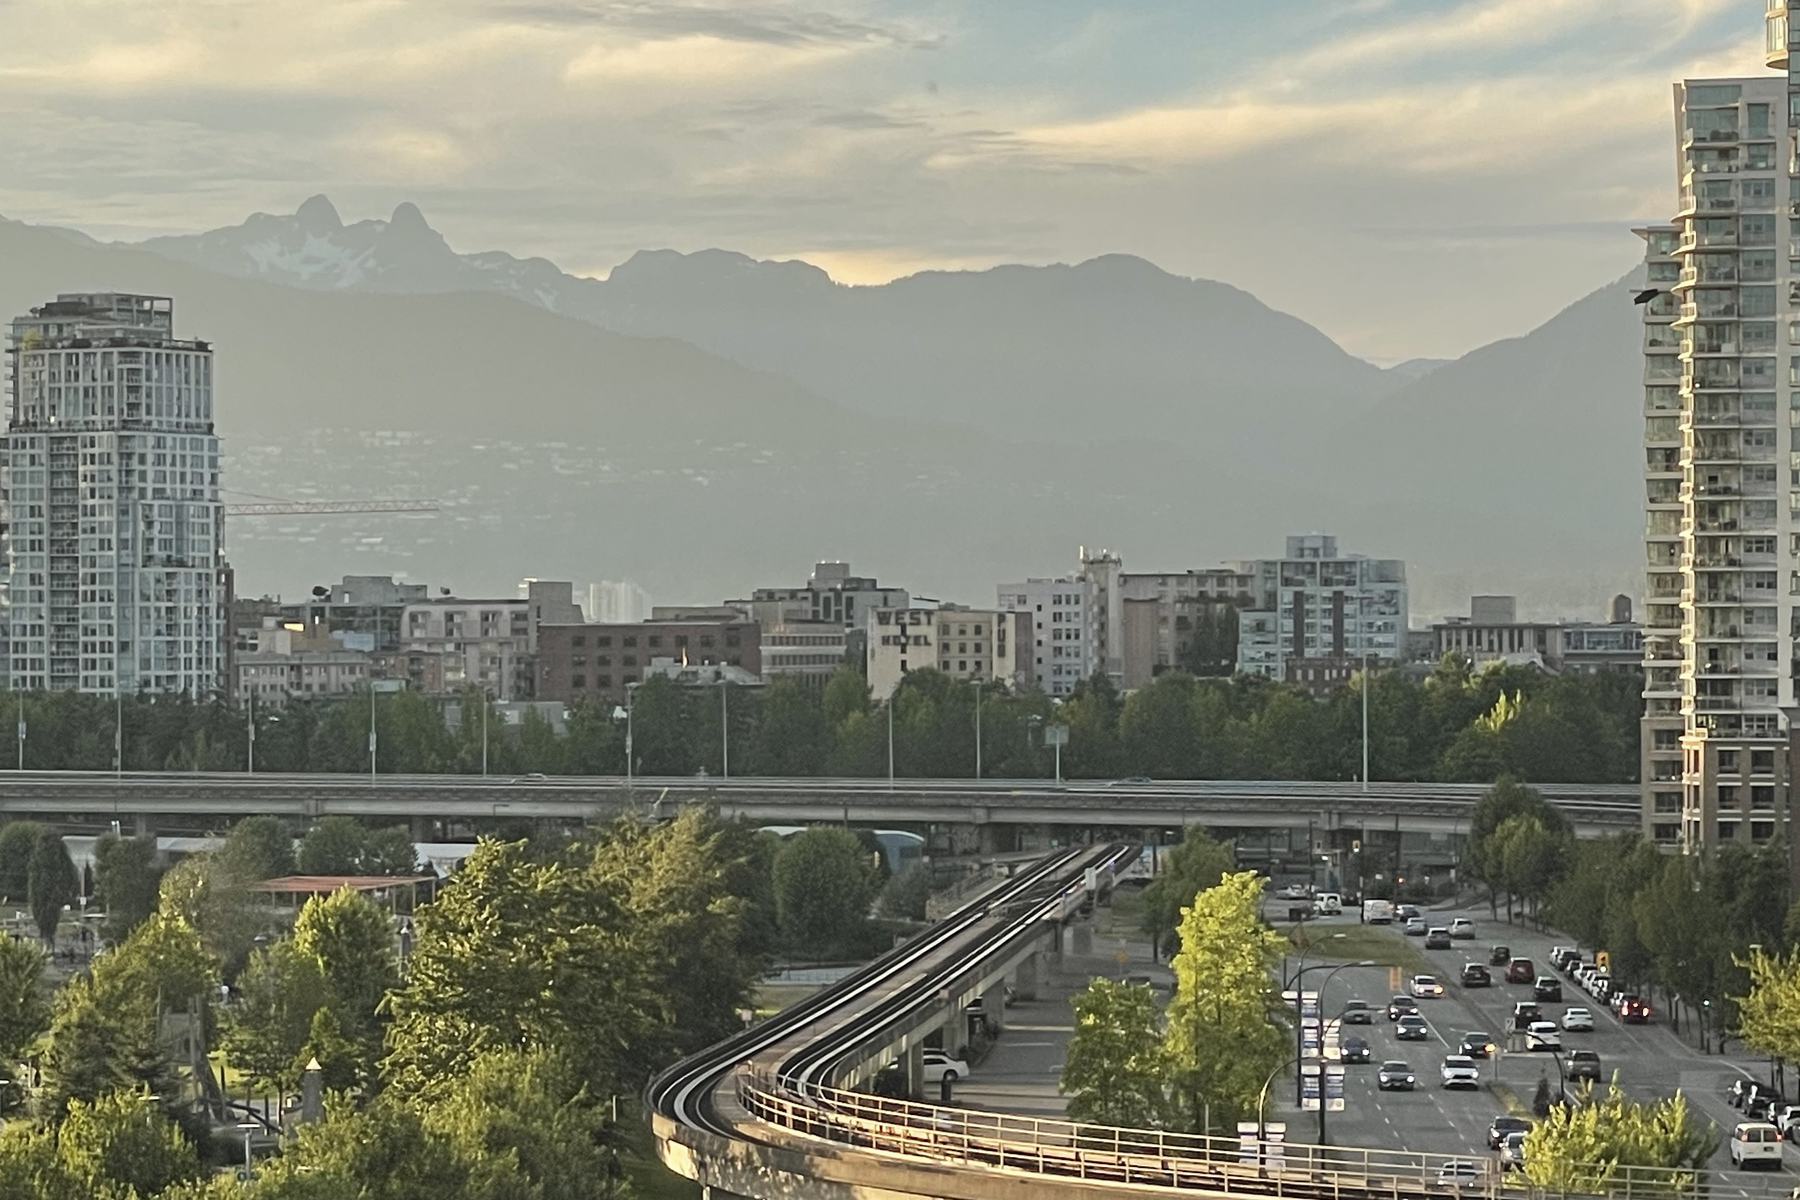
Vancouver en fin de journée, les montagnes derrière la ville
Vancouver, où je me suis installé avec ma famille en 2022.

Déjà au Canada

Tarifs de lancement pour toute réservation avant le 30 juin 2027.

Encore en Europe

Trois choses que j’aurais aimé savoir avant de partir

Les sociétés détenues à l’étranger et le régime FAPI

Si vous contrôlez une société hors du Canada qui perçoit des revenus passifs, comme des loyers ou des revenus de placement, le Canada peut imposer ces revenus chaque année comme si vous les aviez touchés, même lorsque l’argent reste dans la société. C’est ce qu’on appelle le régime FAPI, et beaucoup de nouveaux arrivants n’en entendent parler qu’après leur première déclaration. Une SCI peut être concernée selon la façon dont elle est traitée au Canada, ce que votre comptable pourra vérifier.

La valeur de vos biens le jour de votre arrivée

Lorsque vous devenez résident canadien, la plupart de vos biens à l’étranger sont considérés comme achetés ce jour-là, à leur valeur de marché, si bien que seule la plus-value réalisée ensuite est imposée ici. Encore faut-il pouvoir prouver cette valeur, c’est pourquoi il vaut la peine de conserver les relevés et les estimations datant de votre arrivée. Dès que la valeur totale de vos avoirs à l’étranger dépasse 100 000 $, vous devez en plus les déclarer chaque année sur le formulaire T1135.

Le moment et la façon de changer votre argent

Le taux de change pèse plus lourd qu’on ne l’imagine. Si vous transférez 200 000 € à un moment où l’euro est 5 % plus faible, vous arrivez avec l’équivalent de 10 000 € de moins, et la marge prélevée par une banque traditionnelle, souvent de 2 à 3 %, s’y ajoute. Prévoir le moment du transfert et choisir comment convertir peut faire une vraie différence.

Il s’agit d’informations générales et non d’un conseil fiscal ; votre comptable pourra confirmer ce qui s’applique à votre situation.

À lire d’abord

GuideTFSA, RRSP ou FHSA : où épargner pendant vos premières années au Canada

Comment se passe un accompagnement

Tout commence par le court formulaire de contact, où vous me présentez votre situation et ce sur quoi vous aimeriez être aidé. Je vous réponds sous deux jours ouvrés avec le service que je vous propose et son tarif. Une fois la facture réglée, je vous envoie un questionnaire et je vous demande vos relevés récents, afin de bien préparer notre rendez-vous.

Nous nous retrouvons ensuite en visio, ou en personne si vous êtes à Vancouver, et nous passons tout en revue ensemble. Vous pouvez prendre le temps de poser les questions que vous remettiez à plus tard, y compris celles qui vous paraissent simples.

Environ une semaine plus tard, vous recevez un rapport écrit qui reprend vos chiffres, la liste datée des étapes que je vous recommande et, si nécessaire, les points que j’ai relevés et que votre comptable ou votre notaire actionnera.

Pour me contacter

Le plus simple est de me décrire votre situation en quelques lignes grâce au formulaire de contact. Je lis chaque message moi-même et je vous réponds sous deux jours ouvrés, en vous indiquant le service qui me semble adapté et son tarif. Vous pouvez aussi m’écrire directement si vous préférez.

Accéder au formulaire contact@filiawealth.ca